
Jornada “España Compite” en la Fundación Trinidad Alfonso para extender el programa de ayudas a clubes y entidades deportivas valencianas
05 mayo 2022La sede de la FTA, gran mecenas del deporte en la Comunidad Valenciana, acogió ayer una sesión informativa sobre esta iniciativa gestionada por la Fundación Deporte Joven con la colaboración del Consejo Superior de Deportes. El programa comporta importantes desgravaciones fiscales a las empresas donantes, favoreciendo la puesta en marcha de proyectos deportivos.
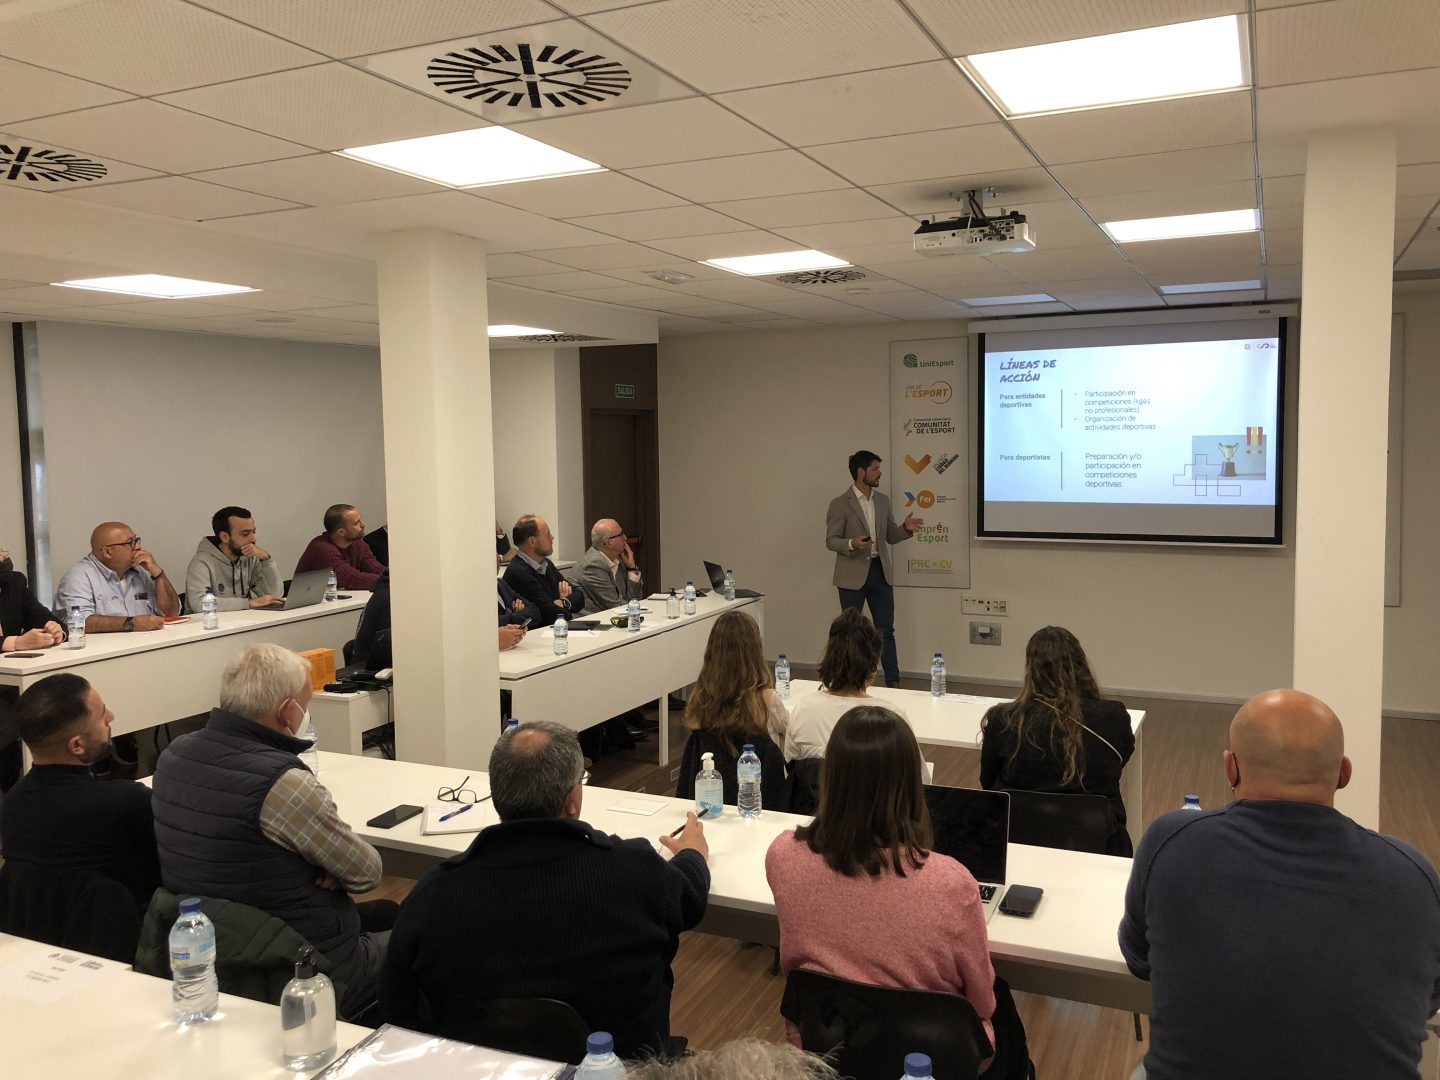
Representantes de más de 45 clubes, federaciones y entidades deportivas de Valencia, se dieron cita ayer en la sede de la Fundación Trinidad Alfonso (FTA), para conocer en detalle el programa de ayudas “España Compite”, que suma este año suma este año su sexta edición.
Este encuentro contó con la presencia del director de la FTA, Juan Miguel Gómez, y del director general de la Fundación Deporte Joven (FDJ), Félix Jordán de Urríes, encargado de detallar esta iniciativa dirigida a deportistas y entidades que, dada su calificación como actividad prioritaria de mecenazgo, reporta un beneficio fiscal a las empresas y a los empresarios individuales que realicen donativos, donaciones y aportaciones a favor de la FDJ, para la gestión del programa.
Durante su intervención, Félix Jordán de Urríes, ha explicado tanto las líneas de actuación del programa – la participación de entidades deportivas en competiciones, la preparación y/o participación de deportistas en competiciones deportivas, y la organización de la propia actividad deportiva–, como los procesos seguidos tanto por los solicitantes, en cuanto a la validación de los proyectos, como por las empresas mecenas. Además, ha explicado el apartado de las deducciones fiscales aplicables a las compañías y a los empresarios individuales participantes. En el caso de las empresas que tributan por Impuesto de Sociedades (IS), el beneficio fiscal consistirá en una deducción a practicar en la cuota íntegra del IS igual al 40% de los citados donativos, donaciones o aportaciones, siempre y cuando el importe no supere anualmente el 15% de la Base Imponible del impuesto de sociedades, y sea de entre 150 y 50.000 euros por año y aportante.
En cuanto a los empresarios individuales (autónomos) participantes en el programa, que tributan por Impuesto sobre la Renta de las Personas Físicas (IRPF), se establece también que los donativos, donaciones y aportaciones, sean por una cantidad de entre 150 y 50.000 euros, por año y aportante. En su caso, los primeros 150 euros de la donación, comportarán una deducción del 85%, mientras que, por el importe restante del total de la donación, corresponderá una deducción del 40%. El límite de la deducción se establece en el 15% de la base liquidable del IRPF.
La FDJ prosigue su labor de difusión de su línea de colaboración entre entidades deportivas de toda España, a través de la organización de la jornada “Empresa y Deporte. Herramientas de incentivos fiscales al mecenazgo deportivo”, que ha visitado una veintena de ciudades. El próximo encuentro tendrá lugar en la Cámara de Comercio de Huesca, el día 19 de mayo.